2021年是中国纺织服装产业在疫情后复苏与转型的关键之年。随着全球供应链的重构和国内消费市场的升级,纺织服装制造与服饰研发成为推动产业高质量发展的两大核心引擎。本文基于《中国纺织服装产业全景图谱》,系统梳理产业链上中下游格局,聚焦制造端的智能化转型与研发端的创新突破,为行业参与者提供全景式洞察。
一、纺织服装制造:从规模扩张到质量效益
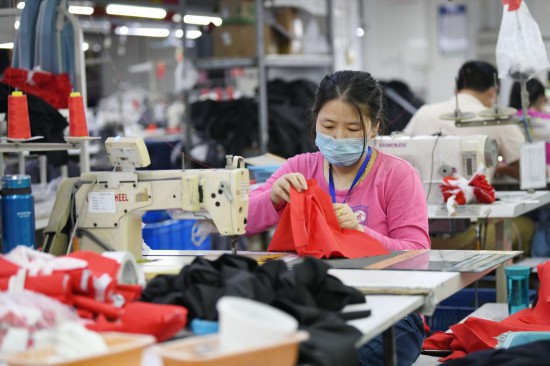
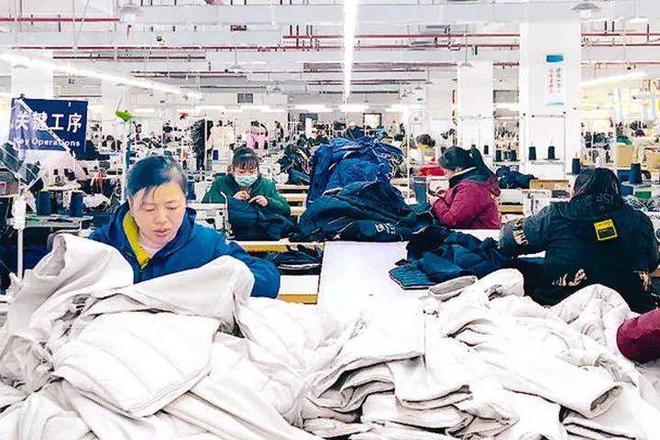
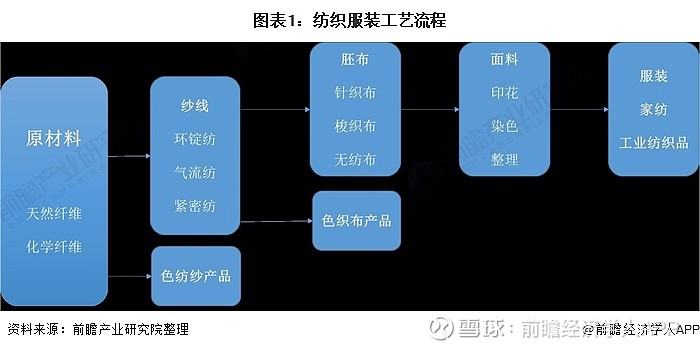
中国是全球最大的纺织服装生产国和出口国,2020年规模以上纺织企业营业收入超过4.5万亿元。制造环节覆盖纺纱、织造、印染、成衣加工等完整链条,形成了以长三角、珠三角、环渤海及中西部特色集群为主的产业空间布局。
2021年,制造端呈现三大趋势:
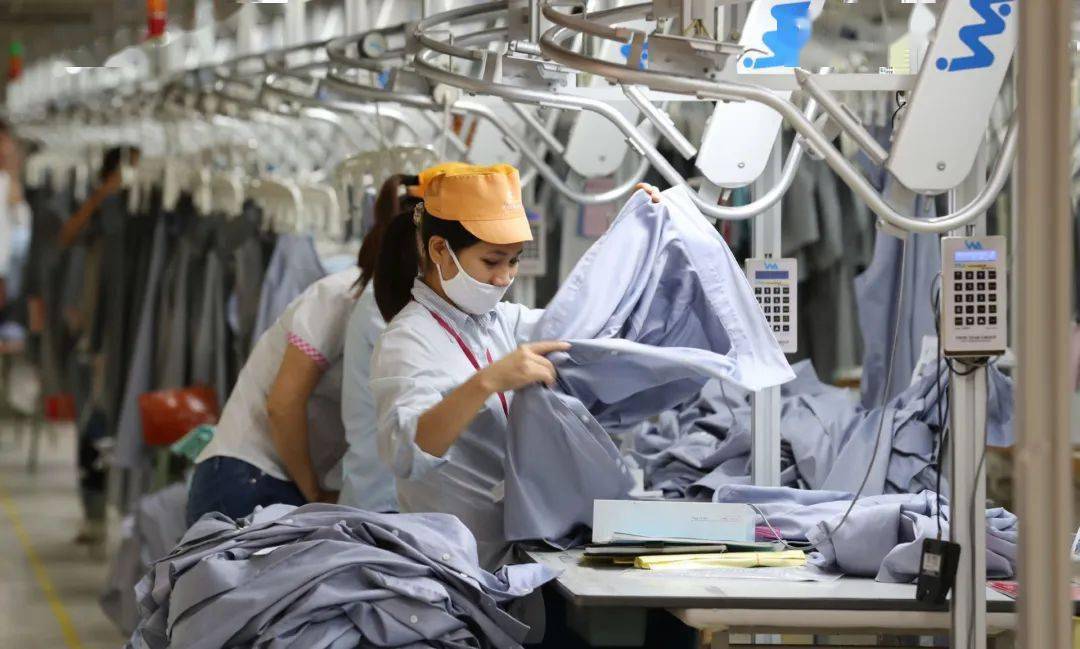
1. 智能制造加速渗透:自动化裁床、吊挂系统、MES生产执行系统在龙头企业的普及率显著提升,部分工厂实现“小单快反”柔性生产,缩短交付周期至7-10天。
2. 绿色制造成为刚需:印染环节的水耗、能耗标准趋严,推动无水染色、数码印花等低碳技术商业化应用。
3. 供应链区域协同深化:沿海地区聚焦高端制造与研发,中西部承接劳动密集型产能,形成梯度分工。
二、服饰研发:设计创新与科技赋能
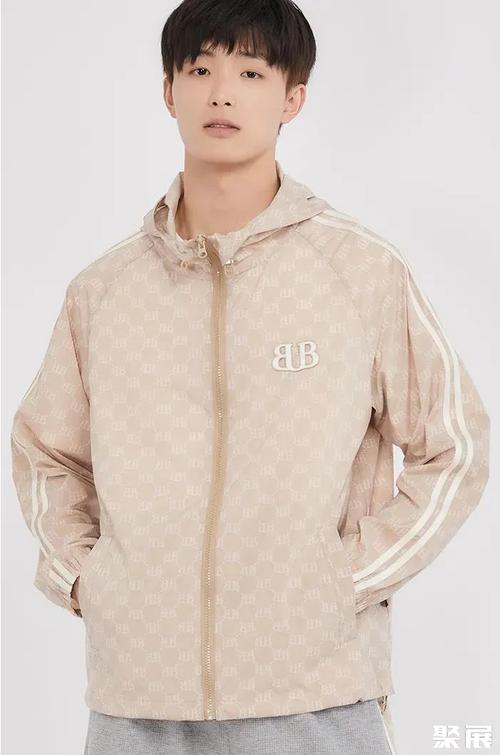
研发环节是产业附加值提升的关键。图谱显示,服饰研发涵盖面料创新、款式设计、功能开发、数字化打版等环节,头部企业研发投入占营收比重达3%-5%。
2021年研发领域亮点包括:
- 功能性面料突破:抗菌、抗紫外线、蓄热调温等健康舒适型面料需求激增,生物基纤维(如聚乳酸纤维)产业化进程加快。
- 数字化设计工具普及:3D虚拟样衣技术缩短设计周期50%以上,CLO3D、Style3D等软件在中小设计工作室渗透率提升。
- 国潮设计崛起:本土文化元素与现代设计融合,助力品牌差异化竞争,2020年国潮服饰市场规模突破5000亿元。
三、产业链全景与竞争格局
从全景图谱看,上游为纤维原料(棉花、化纤、蚕丝)及纺织机械,中游为纺织制造与服饰研发,下游为品牌运营与渠道零售。竞争格局呈现“头部集中+长尾分散”特征:制造端涌现出申洲国际、华利集团等全球代工龙头;研发端以设计师品牌、面料实验室、产业研究院为创新节点;品牌端安踏、李宁、波司登等通过研发驱动实现价值跃升。
四、2021年展望:双链融合与数字化转型
预见2021,纺织服装产业将沿着“制造升级+研发突破”双主线演进:一方面,5G+工业互联网推动工厂全链路数字化,C2M模式倒逼制造端柔性化;另一方面,服饰研发向“科技+文化”双轮驱动转型,可持续时尚与智能穿戴成为新增长点。企业需把握图谱中的关键节点,在制造效率与研发壁垒之间构建动态护城河,方能于变局中开新局。